
18.9.2026 | Asset Management
Werbeinformation der Metzler Asset Management GmbH
This document published by Metzler Asset Management GmbH [together with its affiliated companies as defined in section 15 et seq. of the German Public Limited Companies Act (Aktiengesetz – "AktG”), jointly referred to hereinafter as “Metzler“] contains information obtained from public sources which Metzler deems to be reliable. However, Metzler cannot guarantee the accuracy or completeness of such information. Metzler reserves the right to make changes to the opinions, projections, estimates and forecasts given in this document without notice and shall have no obligation to update this document or inform the recipient in any other way if any of the statements contained herein should be altered or prove incorrect, incomplete or misleading.
Neither this document nor any part thereof may be copied, reproduced or distributed without Metzler‘s prior written consent. By accepting this document, the recipient declares his/her agreement with the above conditions.
Der deutsche Sozialstaat ist eine der großen Errungenschaften der sozialen Marktwirtschaft. Er schützt vor zentralen Lebensrisiken, schafft gesellschaftlichen Zusammenhalt und sorgt dafür, dass wirtschaftlicher Fortschritt breit ankommt. Aber auch für den Sozialstaat gilt eine einfache ökonomische Identität: Dauerhaft kann nur verteilt werden, was zuvor erwirtschaftet wurde.
Genau hier liegt Deutschlands Problem. Das Wachstumspotenzial der Volkswirtschaft ist über Jahrzehnte gesunken. In den 1970er-Jahren lag es noch bei rund 2,5 Prozent, in den 2000er-Jahren bei etwa 1,5 Prozent. Unter den heutigen Rahmenbedingungen droht es künftig auf nur noch etwa 0,3 bis 0,5 Prozent pro Jahr zurückzugehen – auf Basis der Berechnungen des Sachverständigenrats und des VDMA1.
Wachstumspotenzial der deutschen Volkswirtschaft – Trübe Perspektiven
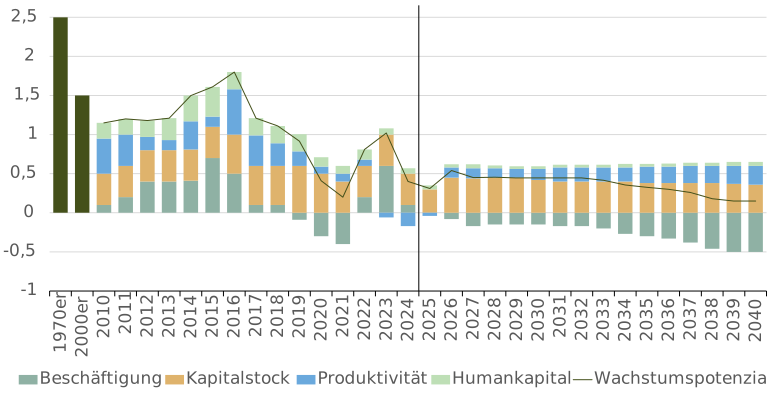
Quellen: Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung, Statistischen Bundesamt, VDMA, Metzler; Stand: August 2026
Gleichzeitig steigt durch die Alterung der Gesellschaft der Finanzierungsbedarf für Renten, Gesundheit und Pflege. Weniger Erwerbstätige müssen relativ mehr Leistungsempfänger finanzieren. Bei einer stagnierenden oder kaum wachsenden Wirtschaft führt das zwangsläufig zu härteren Verteilungskonflikten in Form von höheren Beiträgen, höheren Steuern, geringeren Leistungen oder einer steigenden Staatsverschuldung.
Deshalb sind Strukturreformen keine abstrakte wirtschaftspolitische Übung. Sie entscheiden darüber, wie gut Deutschland seinen Sozialstaat künftig finanzieren kann.
Erstens: mehr Arbeit.
Das Arbeitsvolumen ist angesichts der Demografie der wichtigste Hebel. Die Erwerbsbevölkerung dürfte in den kommenden Jahren deutlich schrumpfen. Reformen müssen deshalb die Erwerbsbeteiligung erhöhen und das vorhandene Arbeitskräftepotenzial besser nutzen. Dazu gehören eine Rentenreform, die Arbeiten im Alter attraktiv macht, längere Arbeitszeiten sowie flexible Arbeitsbedingungen. Im Reformszenario des Sachverständigenrats und des VDMA steigt die Partizipationsquote der 15- bis 74-Jährigen von heute rund 76 auf 81 Prozent und die durchschnittliche Jahresarbeitszeit von etwa 1.330 auf 1.375 Stunden.
Edgar Walk, CESGA, arbeitet seit 2000 bei Metzler. Als Chefvolkswirt im Bereich Asset Management ist er für die volkswirtschaftlichen Prognosen verantwortlich. Aufgrund seiner engen Zusammenarbeit mit dem Portfoliomanagement liegt sein Fokus neben der volkswirtschaftlichen Analyse verstärkt auf Kapitalmarktthemen. Vor seiner Anstellung bei Metzler studierte Herr Walk in Tübingen Volkswirtschaftslehre mit dem Schwerpunkt Regionalstudien Ostasien und Japan. Zur Vertiefung seiner Studien verbrachte er ein Auslandssemester an der Doshisha-Universität in Kyoto, Japan. Am Institut für Weltwirtschaft in Kiel absolvierte er anschließend den Aufbaustudiengang „Advanced Studies in International Economic Policy Research“.

Edgar Walk
Chief Economist
Metzler Asset Management
Economic Research
Zweitens: mehr Investitionen.
Deutschland braucht einen größeren und moderneren Kapitalstock, wie etwa Maschinen, Produktionsanlagen, digitale Infrastruktur, Verkehrswege und Energienetze. Dafür müssen private Investitionen attraktiver werden durch bessere Abschreibungsbedingungen, niedrigere steuerliche Belastungen, weniger Bürokratie und schnellere Genehmigungen. Gleichzeitig sollten staatliche Sondervermögen tatsächlich zusätzliche Investitionen finanzieren und nicht den laufenden Konsum ersetzen. Im Reformszenario steigt die Investitionsquote von rund 20 auf 22 Prozent des BIP.
Drittens: höhere Produktivität.
Langfristig entscheidet Produktivität darüber, wie stark Wohlstand trotz einer alternden Bevölkerung wachsen kann. Deutschland muss deshalb Forschung und Entwicklung stärken, den Wissenstransfer von Hochschulen in die Unternehmen beschleunigen und Automatisierung, Digitalisierung und Künstliche Intelligenz schneller nutzen. Auch hier ist Bürokratieabbau Produktivitätspolitik. Jede Stunde, die Unternehmen nicht mit unnötigen administrativen Verfahren verbringen, kann produktiver eingesetzt werden. Das Reformszenario unterstellt, dass sich das Produktivitätswachstum bis 2040 von etwa 0,3 auf 0,6 Prozent verdoppelt.
Viertens: besseres Humankapital.
In einer alternden Gesellschaft kann sich Deutschland schlecht leisten, dass Jugendliche ohne Abschluss bleiben oder vorhandene Qualifikationen nicht genutzt werden. Bessere Bildung und eine schnellere Qualifizierung von Geflüchteten erhöhen Beschäftigung und Produktivität zugleich.
Das Entscheidende ist: Jede einzelne Reform wirkt nur begrenzt. In ihrer Kombination verändern sie jedoch den Wachstumspfad der gesamten Volkswirtschaft. In dem zugrunde liegenden Reformszenario des Sachverständigenrats und des VDMA1 erhöhen höhere Erwerbsbeteiligung, längere Arbeitszeiten, eine höhere Investitionsquote und stärkeres Produktivitätswachstum das deutsche Potenzialwachstum wieder in Richtung 1,0 Prozent pro Jahr.
Wachstumspotenzial der deutschen Volkswirtschaft – Reformszenario
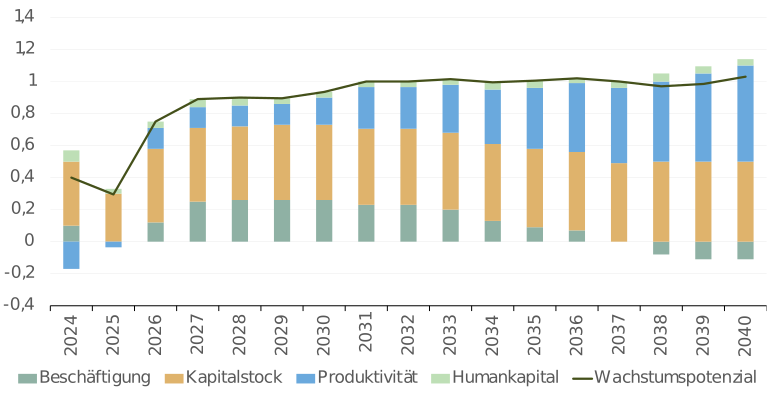
Quellen: Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung, Statistischen Bundesamt, VDMA, Metzler; Stand: August 2026
Der Unterschied zwischen 0,5 und 1,0 Prozent Wachstum klingt zunächst klein. Über längere Zeiträume ist er aufgrund des Zinseszinseffekts erheblich. Bei 0,5 Prozent jährlichem Wachstum wäre die reale Wirtschaftsleistung nach 20 Jahren rund 10 Prozent höher, bei 1,0 Prozent etwa 22 Prozent. Die volkswirtschaftliche Basis wäre damit um gut ein Zehntel größer als im Niedrigwachstumsszenario. Das bedeutet auch mehr Beschäftigung mit höheren Einkommen und einer größeren Steuer- und Beitragsbasis zur Finanzierung des Sozialstaats.
Damit geht es bei der Reformdebatte nicht um „Sozialstaat oder Wachstum“. Im Gegenteil: Wachstum und Reformen sind eine Voraussetzung dafür, den Sozialstaat langfristig zu sichern.
Deutschland kann seine Demografie nicht ändern. Aber es kann beeinflussen, wie viele Menschen arbeiten, wie viel investiert wird, wie produktiv Unternehmen sind und wie gut die Bevölkerung ausgebildet ist. Genau darin liegt die wirtschaftspolitische Chance.
Die jüngsten Preisanstiege bei Öl und Erdgas werden zwar die europäische Wirtschaft belasten, reichen aber nicht aus, sie aus der Bahn zu werfen. Dazu ist der globale Investitionsboom zu dynamisch, von dem zunehmend auch Europa profitiert. Auch beginnen erst jetzt die Staatsausgaben in Deutschland für Infrastrukturprojekte und für Verteidigung in einem nennenswerten Umfang zu fließen.
Dementsprechend rechnen wir sogar mit einer Verbesserung der Einkaufsmanagerindizes am Mittwoch und einem steigenden ifo-Index am Donnerstag. Die zyklische Erholung der europäischen Wirtschaft wird erst in einigen Monaten positiv auf den Arbeitsmarkt wirken, sodass wir noch nicht mit einer Verbesserung des GfK-Konsumentenvertrauens am Freitag rechnen.
Der Aufschwung war bisher überraschend wenig kreditintensiv. Auch das Geldmengenwachstum – Geldmenge M3 am Freitag – war bisher eher schwach. Das heißt, dass der binnenwirtschaftliche Inflationsdruck nicht sehr ausgeprägt ist. Damit kann die EZB den Leitzins wieder schnell senken, wenn die Inflationsdynamik sich wieder in Richtung Inflationsziel von 2,0 Prozent entwickelt.
Grundsätzlich sollte die zyklische Erholung der europäischen Wirtschaft der Politik Rückenwind verschaffen, die notwendigen Reformen anzugehen. Interessanterweise zeigt sich Deutschland derzeit am reformfreudigsten in Europa. Sollte vor allem die Rentenreform in diesem Jahr noch verabschiedet werden, könnte ein Stimmungsumschwung für die Aktien der kleineren und mittleren Unternehmen möglich werden.
1 Potential output growth – history and status quo / growth scenario“, VDMA Economics and Statistics, August 2026
