
2.10.2026 | Asset Management
Werbeinformation der Metzler Asset Management GmbH
Das chinesische „Geschäftsmodell“ zeichnet sich dadurch aus, dass öffentliche und private Investitionen der – von der Regierung gewünschte – Taktgeber der Wirtschaft sind. Der Konsum und der private Wohnimmobilienmarkt müssen sich dem unterordnen – in dem Sinne, dass Einkommen aktiv von Privathaushalten hin zu Unternehmen und dem Staat umverteilt wird, damit Investitionen ohne Inflationsdruck finanziert werden können. China will so die Technologieführerschaft in der Welt übernehmen.
In den USA dagegen war in den vergangenen Jahrzehnten der typische Konjunkturzyklus zumeist geprägt von der Entwicklung am Wohnimmobilienmarkt und vom Konsum. Die Unternehmensinvestitionen waren eher spätzyklisch. Der Arbeitsmarktbericht war somit auch immer ein sehr wichtiger Indikator für das gesamtwirtschaftliche Arbeitseinkommen und damit die Konsummöglichkeiten.
Der aktuelle Zyklus ist aber anders. Dieses Mal sind die Unternehmensinvestitionen – vor allem in KI-Infrastruktur – der Wachstumsmotor. Dabei ist auch eine für die USA ungewöhnlich große Umverteilung von Arbeitseinkommen zu Kapital zu beobachten, die die Finanzierung des hohen Investitionstempos ermöglicht, ohne eine zu hohe Inflation zu verursachen. Die Ursache für die Umverteilung ist dabei eine schwache Lohndynamik. So wuchs das nominale BIP im zweiten Quartal um etwa 6,3 Prozent die Löhne aber nur um 3,4 Prozent.
Das bedeutet, dass der US-Aufschwung trotz schwacher Arbeitsmarkt- und Konsumdaten nicht in Gefahr ist, solange die Technologieunternehmen an ihren für das kommende Jahr geplanten Investitionen in die KI-Infrastruktur von etwa 1,2 Billionen USD festhalten. Natürlich gibt es berechtigte Zweifel an der Tragfähigkeit des Booms. Bisher überraschen jedoch die tatsächlichen Investitionsausgaben und -planungen immer wieder positiv. Der Grund dafür ist, dass das Umsatzwachstum der Hyperscaler immer noch explosiv ist, da Unternehmen außerhalb der Tech-Branche mit dem Einsatz von KI zunehmend merkliche Kosteneinsparungen erzielen. Steigende Zinsen dürften bei dieser Dynamik kaum bremsend wirken. Der Investitionsboom wird zunehmend widerstandsfähiger, da er sich auch auf andere Branchen ausbreitet.
KI-Infrastrukturinvestitionen überraschen positiv
Prognose der vierteljährlichen Investitionsausgaben (Capex) der Hyperscaler* im Vergleich zu den Ist-Werten in Mrd. USD
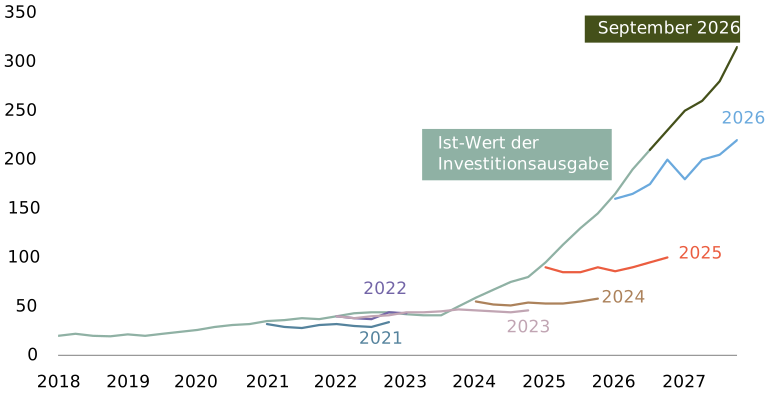
* Amazon, Apple, Google, Meta, Oracle; Prognose der Investitionsausgaben zum letzten Tag des Februars eines jeden Jahres
Quellen: Bloomberg, Payden, Metzler; Stand: 11.9.2026
Im Endeffekt muss die US-Notenbank den Wohnimmobilienmarkt und den Konsum in einem gewissen Sinne opfern und mithilfe hoher Zinsen die Nachfrage der Privathaushalte dämpfen, sodass der Investitionsboom nicht zu einem inflationären Boom wird. Wir haben daher unsere Leitzinsprognose für die US-Notenbank angepasst und erwarten noch vier Schritte bis auf einen Leitzins von 4,85 Prozent bis Mitte 2027. Damit entspricht unsere Leitzinserwartung genau dem an den Finanzmärkten eingepreisten Zinspfad.
Natürlich besteht eine große Unsicherheit und das Bild könnte sich noch merklich ändern. Auch ist noch völlig unklar, wie die zunehmende Anwendung von KI in den Unternehmensprozessen den Arbeitsmarkt beeinflussen wird. Darüber hinaus könnte die US-Notenbank eine andere Reaktionsfunktion unter ihrem neuen Vorsitzenden Kevin Warsh haben, als in unserem Szenario unterstellt. Das Protokoll der vergangenen US-Notenbanksitzung (Mittwoch) ist zur Einschätzung der Reaktion für uns daher sehr wichtig.
Einige Analysten sprechen vom „World War AI“. Wer die Nase in der Entwicklung von KI-Modellen vorne hat, kann potenziell die Computersysteme der ganzen Welt kontrollieren. China gibt dafür immense Summen aus. Nun scheinen auch die USA alle ihre Ressourcen dafür zu mobilisieren – vielleicht mithilfe einer impliziten Übereinkunft der US-Unternehmen, die Lohndynamik insgesamt niedrig zu halten, um die notwendigen Mittel für die Investitionsoffensive zu haben.
Der ifo-Index ist im September zum fünften Mal in Folge gestiegen. Gleichzeitig berichten immer mehr deutsche Unternehmen, dass die beschlossenen höheren Staatsausgaben für Verteidigung und Infrastruktur beginnen zu fließen. Die deutsche Wirtschaft dürfte somit in den nächsten zwei Jahren von dem erheblichen Rückenwind höherer Staatsausgaben profitieren. Die verbesserten Perspektiven dürften sich auch in den deutschen Auftragseingängen am Dienstag und einer höheren deutschen Industrieproduktion widerspiegeln. Auch die Eurozone ist nunmehr in einen Aufschwung eingetreten.
This document published by Metzler Asset Management GmbH [together with its affiliated companies as defined in section 15 et seq. of the German Public Limited Companies Act (Aktiengesetz – "AktG”), jointly referred to hereinafter as “Metzler“] contains information obtained from public sources which Metzler deems to be reliable. However, Metzler cannot guarantee the accuracy or completeness of such information. Metzler reserves the right to make changes to the opinions, projections, estimates and forecasts given in this document without notice and shall have no obligation to update this document or inform the recipient in any other way if any of the statements contained herein should be altered or prove incorrect, incomplete or misleading.
Neither this document nor any part thereof may be copied, reproduced or distributed without Metzler‘s prior written consent. By accepting this document, the recipient declares his/her agreement with the above conditions.
Edgar Walk, CESGA, arbeitet seit 2000 bei Metzler. Als Chefvolkswirt im Bereich Asset Management ist er für die volkswirtschaftlichen Prognosen verantwortlich. Aufgrund seiner engen Zusammenarbeit mit dem Portfoliomanagement liegt sein Fokus neben der volkswirtschaftlichen Analyse verstärkt auf Kapitalmarktthemen. Vor seiner Anstellung bei Metzler studierte Herr Walk in Tübingen Volkswirtschaftslehre mit dem Schwerpunkt Regionalstudien Ostasien und Japan. Zur Vertiefung seiner Studien verbrachte er ein Auslandssemester an der Doshisha-Universität in Kyoto, Japan. Am Institut für Weltwirtschaft in Kiel absolvierte er anschließend den Aufbaustudiengang „Advanced Studies in International Economic Policy Research“.

